
Redakcja pivotbridge.pl
W pivotbridge.pl projektujemy i testujemy nowe modele biznesowe. Zamieniamy innowacyjne pomysły w rentowne, powtarzalne źródła przychodów.
NHS England odnotował ponad 212 tysięcy raportów genomowych między pierwszym kwartałem 2025 i pierwszym kwartałem 2026 roku, z czego 129 279 dotyczyło nowotworów. Te liczby pokazują, że genomika kliniczna weszła do codziennej praktyki diagnostycznej i przestała być wyłącznie tematem badań naukowych. Największa marża w tym biznesie nie powstaje na samym teście DNA, lecz na interpretacji wyniku, integracji z dokumentacją medyczną i rekomendacji terapeutycznej, a granice tej wartości wyznaczają jednocześnie RODO, zasady refundacji NFZ i dostępność specjalistów.
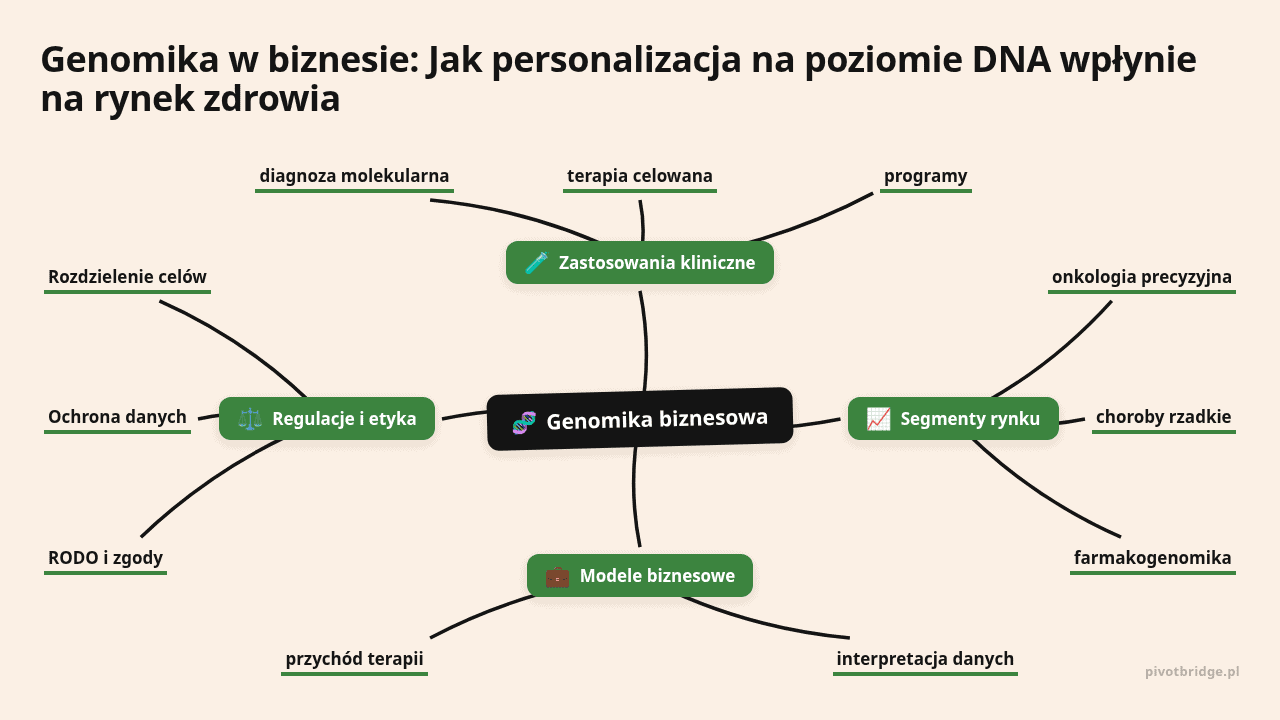
Analiza całego genomu, a nie pojedynczego markera, zmienia logikę pracy laboratoriów, klinik i firm farmaceutycznych. Genomika przestaje być domeną wyłącznie badań naukowych i wchodzi do praktycznych modeli biznesowych w diagnostyce, farmacji, dietetyce i ubezpieczeniach zdrowotnych.
Ta zmiana ma konkretny kierunek: przejście od medycyny reaktywnej, która czeka na objawy, do medycyny predykcyjnej i precyzyjnej, która działa na podstawie ryzyka zakodowanego w DNA. W praktyce oznacza to nowe zastosowania kliniczne i biznesowe, od diagnostyki molekularnej po programy profilaktyczne oparte na indywidualnym ryzyku.
Dane genetyczne stają się przy tym zasobem o podwójnej naturze. Z jednej strony to aktywo, na którym można budować produkt i przychód. Z drugiej to kategoria danych obłożona bardzo wysokimi ograniczeniami prawnymi. Skalę tego zjawiska pokazuje europejski projekt 1+ Million Genomes, który zakłada bezpieczny, transgraniczny dostęp do danych genomowych i klinicznych. Komisja Europejska podaje, że do 2026 roku 15 państw ma mieć uruchomioną operacyjną infrastrukturę tego typu (European Commission, 2026).
| Typ genomiki | Główny cel | Kto z niej korzysta |
|---|---|---|
| Akademicka | badania podstawowe, publikacje | uniwersytety, instytuty badawcze |
| Kliniczna | diagnoza i decyzje terapeutyczne | pacjenci, lekarze, poradnie genetyczne |
| Komercyjna | produkt, przychód, skala | laboratoria prywatne, firmy medtech |
| Populacyjna | programy zdrowia publicznego | państwo, systemy ochrony zdrowia |
Najważniejsze zastosowania biznesowe genomiki obejmują:
Personalizacja na poziomie DNA przebudowuje kolejność zdarzeń w kontakcie pacjenta z systemem zdrowia. Wynik testu genetycznego może pojawić się wcześniej niż objawy, co odwraca klasyczny schemat: najpierw symptom, potem diagnoza, potem leczenie.
W praktyce wpływa to na kilka etapów jednocześnie:
Protip pivotbridge.pl: przy opisywaniu personalizacji DNA lepiej działa jeden konkretny scenariusz niż ogólne hasło o nowoczesnej medycynie. Weźmy pacjentkę z rodzinnym obciążeniem nowotworem: najpierw trafia na test genetyczny, potem na poradę genetyczną, a dopiero później na terapię dopasowaną do jej profilu. Taki układ lepiej pokazuje, gdzie w tym procesie powstaje wartość biznesowa.
Skala tego zjawiska jest już mierzalna: w okresie od pierwszego kwartału 2025 do pierwszego kwartału 2026 roku NHS England odnotował 212 844 raportów genomowych, z czego 129 279 dotyczyło nowotworów (NHS England, 2025). Potwierdza to, że genomika kliniczna funkcjonuje jako codzienny element pracy diagnostycznej, a nie jako pojedynczy eksperyment badawczy.
Nie każdy obszar medycyny jest jednakowo gotowy na personalizację DNA. Onkologia pozostaje najbardziej dojrzałym polem wdrożeń, bo tam decyzja terapeutyczna wprost zależy od profilu genetycznego guza i pacjenta. Choroby rzadkie i wrodzone tworzą drugi silny segment, ponieważ tradycyjna diagnostyka bywa w nich długa i kosztowna, a sekwencjonowanie potrafi skrócić tę ścieżkę.
Farmakogenomika, czyli dobór leku i dawki do profilu genetycznego, zyskuje na znaczeniu wszędzie, gdzie skutki niewłaściwej terapii są kosztowne klinicznie i finansowo. Nutrigenomika i segment wellness rozwijają się komercyjnie najszybciej, ale niosą też największe ryzyko wizerunkowe, bo granica między rzetelną interpretacją wyniku a marketingową obietnicą bywa tam cienka. Programy populacyjne stają się z kolei bazą pod nowe modele usług skierowane do instytucji publicznych i partnerów biznesowych.
| Segment | Zastosowanie | Typ klienta |
|---|---|---|
| Onkologia precyzyjna | dobór terapii celowanej | pacjent, klinika onkologiczna |
| Choroby rzadkie | szybsza diagnoza wrodzonych schorzeń | pacjent, poradnia genetyczna |
| Farmakogenomika | dobór leku i dawki | pacjent, lekarz prowadzący |
| Nutrigenomika i wellness | profilaktyka i dieta | klient prywatny |
| Programy populacyjne | zdrowie publiczne, badania przesiewowe | instytucje, płatnicy |
NHS England odnotował w okresie od czwartego kwartału 2024 do pierwszego kwartału 2025 roku 127 971 raportów dotyczących nowotworów oraz 11 065 raportów sekwencjonowania całogenomowego w chorobach rzadkich i dziedzicznych (NHS England, 2025). Te dwa segmenty pozostają głównym motorem praktycznego zastosowania genomiki klinicznej.
Wartość ekonomiczna w genomice nie rozkłada się równo między uczestników rynku. Laboratoria diagnostyczne i centra sekwencjonowania generują przychód z samego wykonania testu, choć największa marża rzadko powstaje właśnie tam. Firmy farmaceutyczne budują przewagę wokół terapii celowanych i diagnostyki towarzyszącej, dostawcy oprogramowania zarabiają na interpretacji danych, a platformy zarządzające danymi klinicznymi łączą te elementy w jeden łańcuch usług.
Coraz więcej podmiotów działa w modelu B2B2C, w którym firma technologiczna dostarcza narzędzie klinice lub pracodawcy, a ten dopiero oferuje usługę pacjentowi lub pracownikowi.
Protip pivotbridge.pl: największa marża rzadko powstaje na samym teście DNA. Częściej tworzy ją interpretacja wyniku, integracja z dokumentacją medyczną i dalsza rekomendacja terapeutyczna. To dobry punkt odniesienia dla startupów i usług zdrowotnych szukających modelu przychodowego, podobnie jak w innych branżach szukających nowych źródeł monetyzacji, o czym pisaliśmy przy okazji przyszłości monetyzacji w gospodarce obiegu zamkniętego.
Tempo adopcji genomiki w Polsce zależy od trzech czynników: przepisów o ochronie danych, zasad refundacji i dostępności specjalistów interpretujących wynik. Urząd Ochrony Danych Osobowych podkreśla, że dane genetyczne należą do szczególnej kategorii danych osobowych w rozumieniu RODO i są ściśle związane z informacjami o zdrowiu (UODO, 2026). Oznacza to, że każde przetwarzanie takich danych wymaga solidnej podstawy prawnej i wysokich standardów bezpieczeństwa, a nie jedynie standardowej zgody marketingowej.
Od 1 lipca 2025 roku zmieniły się zasady finansowania badań genetycznych w onkologii, w tym możliwość wykonywania części badań ambulatoryjnie, bez konieczności hospitalizacji pacjenta (NFZ, 2025). To realnie zwiększa dostępność diagnostyki, choć żaden zbiorczy raport publiczny nie potwierdził jeszcze szczegółowych wolumenów świadczeń w ramach tej zmiany.
Rynek prywatny będzie rósł przede wszystkim tam, gdzie system publiczny ma ograniczenia czasowe lub organizacyjne, a dostęp do poradni genetycznej i lekarza umiejącego wyjaśnić wynik pozostaje istotną barierą wejścia. Zmiany regulacyjne w polskim biznesie w tym okresie mają szerszy kontekst, o którym pisaliśmy w artykule o nowych regulacjach i rosnących kosztach uderzających w przedsiębiorców.
Dane genetyczne mają cechę, która wyróżnia je od większości danych medycznych: pozwalają identyfikować nie tylko samego pacjenta, ale też jego krewnych. To rodzi realne ryzyko wtórnego użycia danych w ubezpieczeniach, rekrutacji czy marketingu zdrowotnym, jeśli firma nie zaprojektuje odpowiednich granic przetwarzania.
Bezpieczne działanie w tym obszarze wymaga kilku zasad projektowych:
Protip pivotbridge.pl: zaufanie w genomice trzeba projektować od pierwszego kontaktu z usługą, nie dokładać go później jako łatkę prawną. Prosty język zgód i jasne rozdzielenie celów bywają skuteczniejszą przewagą konkurencyjną niż sama jakość testu.
Rozwój genomiki ogranicza dziś nie samo wykonanie badania, lecz skala interpretacji wyników, przepływ danych między systemami i zdolność kliniki do obsłużenia rosnącej liczby raportów. Sama liczba setek tysięcy raportów kwartalnie, jaką odnotowuje NHS England, pokazuje, że wąskim gardłem staje się warstwa analityczna, a nie laboratoryjna (NHS England, 2025).
Żeby genomika stała się usługą masową, muszą zadziałać równolegle następujące elementy:
Sztuczna inteligencja odgrywa tu rolę wsparcia analityka, nie zastępuje decyzji klinicznej lekarza.
Rywalizacja między firmami zdrowotnymi zmienia punkt odniesienia. Klasyczna konkurencja cenowa, oparta na tym, kto zrobi test najtaniej, ustępuje miejsca konkurencji o jakość całej ścieżki opieki: od testu, poprzez interpretację, po dalszą rekomendację terapeutyczną.
W tym układzie przewagę zdobywają podmioty, które łączą diagnostykę, opiekę i profilaktykę w jedną usługę, a nie te, które sprzedają wyłącznie punktowy produkt. Partnerstwa między laboratoriami, klinikami i firmami farmaceutycznymi stają się w tym kontekście naturalnym sposobem budowania bariery wejścia, bo zdolność do interpretacji danych trudniej skopiować niż samą procedurę laboratoryjną. Decyzje pacjentów rzadko są w pełni racjonalne, a mechanizmy oceny ryzyka zdrowotnego często podlegają tym samym błędom poznawczym, które opisaliśmy w artykule o pułapkach myślenia według Kahnemana.
Protip pivotbridge.pl: największa marża rzadko powstaje na samym teście DNA. Częściej tworzy ją interpretacja wyniku, integracja z dokumentacją medyczną i dalsza rekomendacja terapeutyczna. To dobry punkt odniesienia dla startupów i usług zdrowotnych szukających modelu przychodowego, podobnie jak w innych branżach szukających nowych źródeł monetyzacji, o czym pisaliśmy przy okazji przyszłości monetyzacji w gospodarce obiegu zamkniętego.
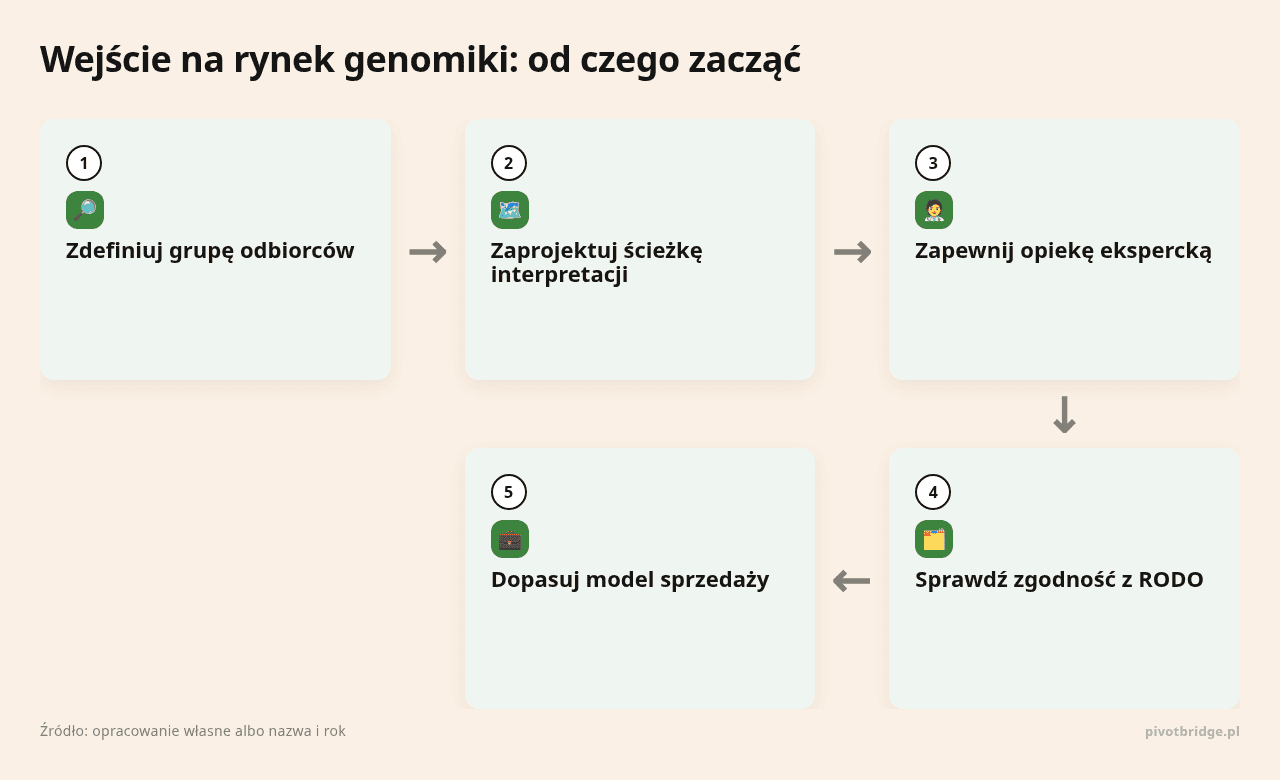
Najskuteczniejsze wejście rynkowe w genomikę zwykle rozwiązuje jeden wąski problem kliniczny, nie obiecuje szerokiego „badania DNA dla wszystkich”. Praktyczna ścieżka walidacji takiego modelu obejmuje kilka kroków:
Protip pivotbridge.pl: najlepszym testem popytu nie jest pytanie, czy ktoś chce zrobić badanie DNA, tylko czy klient i lekarz zapłacą za lepszą decyzję kliniczną. Jeśli odpowiedź jest pozytywna, produkt ma szansę wyjść poza fazę ciekawostki i stać się realnym elementem rynku zdrowia.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Analiza 200 relacji założycieli upadłych startupów pokazała, że najczęstszą przyczyną porażki był brak rynku, a…
Rynek smart manufacturing rośnie z 349 mld do niemal 999 mld dolarów w 2032 roku,…
Rynek finansowania łańcucha dostaw oparty na blockchainie wart był 245,41 mln dolarów w 2020 roku,…