
Redakcja pivotbridge.pl
W pivotbridge.pl projektujemy i testujemy nowe modele biznesowe. Zamieniamy innowacyjne pomysły w rentowne, powtarzalne źródła przychodów.
Finansowanie europejskich startupów spadło z około 101 mld dolarów w szczycie do 45 mld dolarów w 2024 roku, a 59 procent najszybciej rosnących firm generuje ujemne przepływy pieniężne. Polskie spółki są na to szczególnie narażone, bo 70,2 procent inwestycji finansują z własnego kapitału, rzadziej sięgając po rundy zewnętrzne. Cash burn, runway, burn multiple i unit economics pokazują, kiedy wzrost sprzedaży w praktyce oddala firmę od rentowności, zamiast do niej prowadzić.
Europejskie startupy działają dziś w otoczeniu, w którym szybki wzrost bywa bardziej ryzykowny niż jeszcze kilka lat temu: finansowanie sektora spadło z około 101 mld dolarów w szczycie do około 45 mld dolarów w 2024 roku (Atomico, 2025), co oznacza znacznie mniejszą poduszkę bezpieczeństwa dla firm liczących na kolejną rundę, gdy model biznesowy nie dowozi rentowności.
Sytuacja wielu rosnących firm jest już napięta: 59 procent najszybciej rosnących europejskich startupów generuje ujemne przepływy pieniężne, a 21 procent z nich zmierza do wyczerpania gotówki przed końcem 2025 roku, jeśli nie znajdzie dodatkowego finansowania lub nie ograniczy kosztów (Channel Capital, 2025). Polskie firmy są na to szczególnie wrażliwe, bo rozwój finansują głównie z własnych środków, rzadziej z kapitału zewnętrznego.
Główne ryzyka, które przy agresywnym wzroście prowadzą do spalenia gotówki, to:
Świadome inwestowanie w wzrost zaczyna się od przyjęcia, że czas do rentowności jest równie ważny jak tempo zdobywania rynku.
Protip pivotbridge.pl: zanim zaplanujesz kolejny etap wzrostu, sprawdź, ile miesięcy działalności gwarantuje ci obecna gotówka przy dzisiejszym tempie wydatków. Jeśli ta liczba jest niższa niż czas potrzebny na wdrożenie planu i zobaczenie efektów, plan trzeba przeprojektować, zanim zaczniesz go realizować.
Rozmowa o inwestowaniu w wzrost bez konkretnych wskaźników szybko zamienia się w gdybanie, a trzy pojęcia porządkują tę dyskusję: pozwalają ocenić, czy firma rośnie zdrowo, czy tylko przyspiesza drogę do problemów płynnościowych.
| Pojęcie | Co oznacza | Jak liczyć | Punkt odniesienia |
|---|---|---|---|
| Cash burn | Tempo zużycia gotówki w fazie przed rentownością | Średni miesięczny spadek salda gotówki (Gros Sommer, 2024) | Zależny od skali firmy, kluczowy jest trend, nie wartość absolutna |
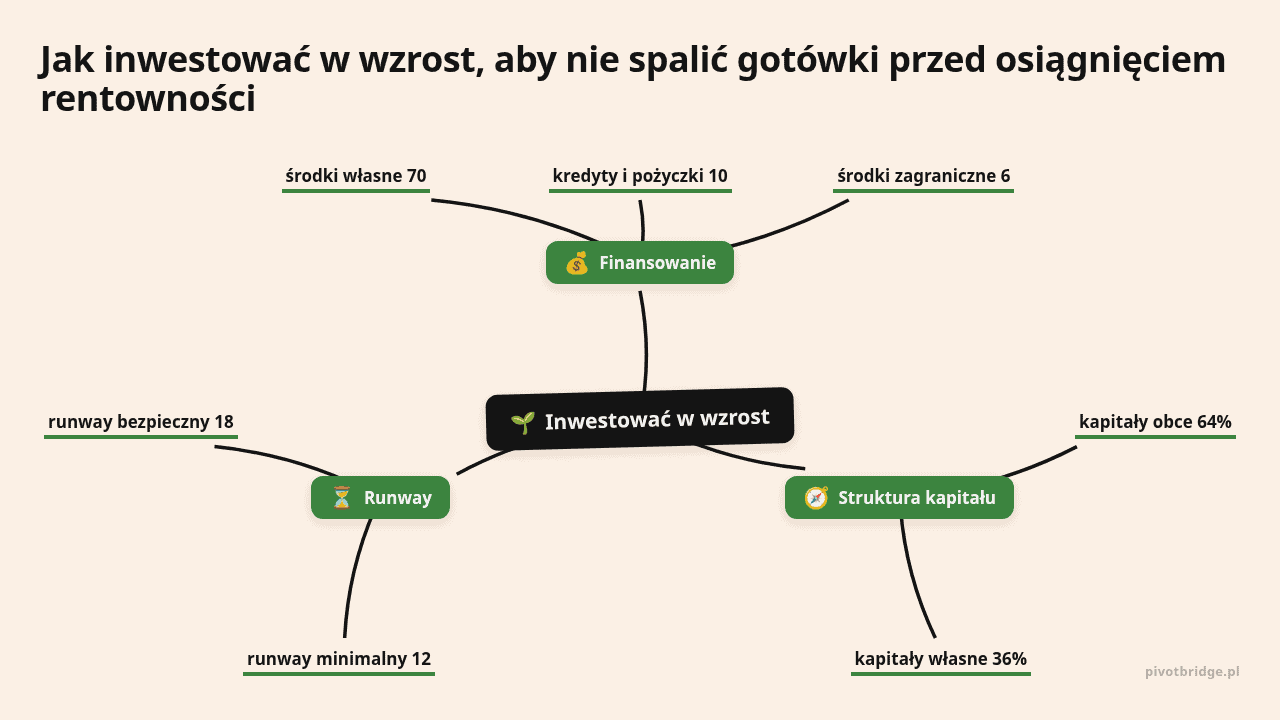
| Runway | Liczba miesięcy działania przy obecnym burn rate | Dostępna gotówka podzielona przez miesięczny burn rate (Gros Sommer, 2024) | Minimum 12 miesięcy, bezpiecznie od 18 miesięcy (AskBiz, 2026) |
| Burn multiple | Ile gotówki firma spala na jednostkę nowego powtarzalnego przychodu | Netto spalona gotówka podzielona przez przyrost ARR (Opagio, 2026) | Poniżej 2 to akceptowalny poziom, od 1 do 1,5 to zdrowy zakres dla spółek po rundzie A (AskBiz, 2026) |
W polskich realiach te liczby mają dodatkową wagę, bo polskie przedsiębiorstwa finansują 70,2 procent nakładów inwestycyjnych z kapitałów własnych (PARP, Raport o stanie sektora MŚP, 2025).
Nadmierny cash burn bez ścieżki do rentowności drenuje konto firmowe i prowadzi do ujemnych kapitałów własnych, które w polskich startupach technologicznych dotyczą aż 31 procent badanych firm (Taylor Economics, 2023).
Wzrost, który nie prowadzi do rentowności, najczęściej wynika z braku rzetelnego liczenia opłacalności pojedynczego klienta. Cztery wskaźniki pokazują, czy skalowanie sprzedaży zbliża firmę do zysku, czy pogłębia stratę.
| Wskaźnik | Definicja | Wzór | Zdrowy poziom |
|---|---|---|---|
| CAC | Koszt pozyskania jednego klienta | Wydatki na sprzedaż i marketing podzielone przez liczbę nowych klientów (Mowsix, 2026) | Zależny od branży, kluczowa jest relacja do LTV |
| LTV | Wartość klienta w całym cyklu współpracy | Miesięczny przychód razy marża brutto, podzielone przez stopę rezygnacji (Metricalytics, 2026) | Powinien rosnąć wraz z retencją |
| LTV:CAC | Relacja wartości klienta do kosztu jego pozyskania | LTV podzielone przez CAC | Minimum 3:1 uznaje się za zdrowy model (Opagio, 2026) |
| CAC payback period | Czas potrzebny, aby marża z klienta pokryła koszt jego pozyskania | Koszt pozyskania podzielony przez miesięczną marżę brutto z klienta | Poniżej 12 miesięcy, powyżej 18 miesięcy akwizycja blokuje zbyt dużo kapitału (Startupproject, 2026) |
Zasady te obowiązują niezależnie od branży: dotyczą zarówno firm SaaS, jak i biznesów usługowych czy przemysłowych. Jeśli koszt zdobycia kontraktu B2B zwraca się po trzech latach, a firma nie ma zabezpieczonej gotówki na ten okres, agresywny wzrost sprzedaży w tym segmencie powiększa problem, którego miał rozwiązać.
Protip pivotbridge.pl: policz unit economics osobno dla każdego segmentu klientów, zamiast uśredniać je dla całej firmy. Często jeden segment ma LTV:CAC powyżej 3:1, a inny poniżej 2:1. Przesunięcie budżetu wzrostowego do bardziej opłacalnego segmentu bywa skuteczniejsze niż każda kampania marketingowa.
Plan inwestowania w wzrost musi uwzględniać realną strukturę finansowania firmy, a nie podręcznikowe założenia o rundach venture capital. W 2022 roku nakłady inwestycyjne polskich przedsiębiorstw pochodziły głównie z trzech źródeł (PARP, Raport o stanie sektora MŚP, 2025):
Startupy technologiczne mają inną strukturę, ale nie mniej ryzykowną. Aż 64 procent ich finansowania stanowią kapitały obce, głównie kredyty, pożyczki i zobowiązania wobec dostawców (Taylor Economics, 2023). Przeciętny przychód wynosi 1,7 mln zł, ale połowa firm ma przychody poniżej 73 tys. zł, a tylko 35 procent osiąga zysk (Taylor Economics, 2023). Wysoki udział długu przy niskiej rentowności przekłada się na ujemne kapitały własne u 31 procent badanych firm.
W skali europejskiej dostęp do kapitału na późnym etapie rozwoju skurczył się najbardziej: aż 93 procent spadku wartości inwestycji w latach 2022 i 2023 dotyczyło właśnie późnych rund (Atomico, 2023). Jednocześnie polski rynek kredytów dla MŚP ożywił się, portfel kredytowy wzrósł w 2025 roku o 11,5 procent do 126,6 mld zł, a kredyty inwestycyjne o 34,4 procent rok do roku (BIK, 2026). Kredyt staje się realną alternatywą dla rundy inwestycyjnej, ale nie zwalnia z dyscypliny w zarządzaniu gotówką.
Strategia wzrostu, która nie prowadzi do wyczerpania gotówki, wymaga uporządkowania decyzji w konkretną sekwencję działań.
Protip pivotbridge.pl: zdefiniuj w planie finansowym „strefę wzrostu kontrolowanego”, czyli zakres przyrostu kosztów, który nie podnosi burn multiple powyżej ustalonego progu, na przykład 1,5, i nie skraca runway poniżej 18 miesięcy. Dopiero po przekroczeniu progu rentowności operacyjnej rozszerzaj tę strefę.
Polskie firmy rozwijają się głównie w dwóch modelach: bootstrapowanie ze środków własnych oraz korzystanie z kapitału zewnętrznego, funduszy, kredytów lub grantów. Według badania „Polskie Startupy 2023” aż 55 procent polskich startupów finansuje się w pierwszym modelu (Startup Poland, 2023), co wymusza ostrożniejszy wzrost, bo właściciele nie mogą sobie pozwolić na długotrwały, wysoki cash burn.
Niezależnie od wybranej ścieżki finansowania, kilka dźwigni operacyjnych pozwala rosnąć bez podkręcania spalania gotówki:
Kredyt staje się realną alternatywą dla rundy inwestycyjnej, ale nie zwalnia z dyscypliny w zarządzaniu gotówką.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Polski rynek SaaS ma w 2026 roku obsługiwać już 78 procent małych i średnich firm,…
Cięcie budżetu reklamowego często tylko przesuwa koszt pozyskania klienta, nie obniża go realnie, bo tańsze…
Checklista gotowości do ekspansji zagranicznej: czy Twój model jest gotowy na świat? Wejście na zagraniczny…